القائمة الرئيسية
بحث
خدمات

الملاك

المستأجرون

الوسطاء

الموردون


نعم، عند استخدام الرهون العقارية والقروض المصرفية للحصول على التمويل، يمكن أن تصل التكلفة الإجمالية لامتلاك العقار إلى ضعف التكلفة مقارنة باستخدام أموالك الخاصة. ومع ذلك، إذا كانت مدخراتك محدودة، فقد يكون التمويل خيارًا متاحًا لامتلاك منزل. ففي النهاية، عندما تستأجر شقة، فإنك تدفع المال أيضًا، لكن ذلك لا يقرّبك من هدف امتلاك منزل خاص بك.
في هذا المقال، نستعرض أساسيات الرهن العقاري لمساعدتك على التعرف على خصائصه، خاصة إذا كنت مغتربًا.
ضع في اعتبارك أن البنوك ليست الجهات الوحيدة التي يمكنها إقراضك المال، إذ يمكن للمؤسسات المالية الأخرى والمقرضين الخاصين القيام بذلك أيضًا. لدى BSO علاقات قوية مع المقرضين الخاصين في دبي لتقديم المساعدة المتقدمة لعملائنا في مسائل التمويل. وقد يساعد هؤلاء المقرضون في توفير التمويل لاستثمارك العقاري بغض النظر عن درجة الائتمان الخاصة بك، كما قد يقدمون قروضًا مخفضة للعقارات قيد الإنشاء بشروط جذابة.
عندما تحتاج إلى الحصول على رهن عقاري في دبي، ابدأ بدراسة السوق. بمعنى آخر، تحتاج إلى البحث عن أكبر عدد ممكن من العروض وتحليلها ومقارنتها. فيما يلي نظرة مختصرة على بعض الحقائق المتعلقة بأسعار الفائدة. في دبي، هناك خياران أساسيان عند النظر في تكلفة القرض:
قد تكون الفائدة ثابتة لمدة عام أو أكثر. ومع ذلك، تقدم بعض العروض رهنًا عقاريًا بفترة فائدة ثابتة لمدة خمس سنوات. لاحظ أن الفترة الأطول قد تعني فائدة أعلى يفرضها المقرض. على سبيل المثال، بالنسبة لفترة التثبيت لمدة عام واحد، يبدأ سعر الفائدة حاليًا من 2.7%. أما بالنسبة لفترة الخمس سنوات، فإن الحد الأدنى لسعر الفائدة حاليًا هو 2.99%، ولكنه قد يصل إلى 3.6% أو أكثر.
وكما تفهم، بعد انتهاء الفترة المحددة، يتم تعديل سعر الفائدة وفقًا للسوق الحالي. وللتوضيح، قد يكون أعلى من السعر الأولي، ولكن من المحتمل أيضًا أن يكون أقل.
أما بالنسبة لأسعار الفائدة المتغيرة، فيحق للمقرض تعديلها من خلال تطبيق سياسة جديدة استجابةً لحالة السوق وغيرها من الشروط والأحكام.
عندما تخطط لشراء أصل عقاري، قد يتعين عليك تأكيد نيتك من خلال دفع وديعة تُعتبر ضمانًا للعقد أو دفعتك الأولى. وبعد ذلك، يتعين عليك دفع الرصيد بالكامل لإتمام الصفقة باستخدام أموالك الخاصة أو الأموال المقترضة.
إذا تقدمت بطلب للحصول على قرض عقاري، فمن المحتمل أن يمنحك المقرض جزءًا فقط من المبلغ الكامل المطلوب لدفع القيمة الفعلية لمنزلك. بمعنى آخر، يمكنك الحصول على تمويل يغطي جزءًا فقط من سعر البيع، رغم أنه قد يمثل الجزء الأكبر منه. لذلك، تحتاج إلى دفع الجزء المتبقي من مدخراتك. ويُطلق على هذا المبلغ اسم الدفعة المقدمة.
وتكتسب الدفعة المقدمة أهمية بالنسبة للمقرضين لسببين. أولًا، تُظهر أن اهتمامك بشراء العقار حقيقي ومدعوم بأموالك الخاصة. ثانيًا، تزيد من ثقة المقرض في أنك ستبذل قصارى جهدك لسداد القرض حتى لا تخسر أموالك الأولية.
ومع ذلك، فإن قيمة الدفعة المقدمة هي أيضًا خيار يجب عليك دراسته. فهي تؤثر على حجم التمويل الذي تحتاج إلى الحصول عليه من خلال القرض. كلما زادت الدفعة المقدمة، انخفض مبلغ القرض المطلوب. وفي المقابل، يؤثر مبلغ القرض على قيمة السداد الشهري وما إذا كان بإمكانك تحمله. وهنا، كلما زاد مبلغ القرض، زادت قيمة السداد.
عند شراء شقة أو فيلا باستخدام رهن عقاري أو قرض مصرفي، فإنك تتحمل التزامات لفترة محددة (قد تصل إلى 30 عامًا أو أكثر). ويتعين عليك سداد مبلغ معين كل شهر لتقليل أصل القرض تدريجيًا. بالإضافة إلى ذلك، يجب عليك دفع الفائدة للمقرض مقابل استخدام أمواله.
في حال فشل المقترض في الوفاء بالتزاماته في الوقت المحدد، قد يفرض المقرض غرامات. وإذا ساءت الحالة وفشل المقترض في سداد القرض، فقد يضع المقرض حجزًا على العقار المرهون ويبيعه في مزاد علني لاسترداد قيمة الرهن.
عادةً، للحصول على قرض في الإمارات كغير مواطن، تحتاج إلى استيفاء معايير معينة:
قد لا يكون الحصول على رهن عقاري في دبي مسارًا سهلًا لغير المواطنين. بمعنى آخر، قد تواجه العديد من العقبات والقيود للحصول على تصنيف ائتماني مناسب. لذلك، قد تحتاج إلى مساعدة خبير في الإقراض للمضي قدمًا في الصفقة وإتمامها بنجاح.
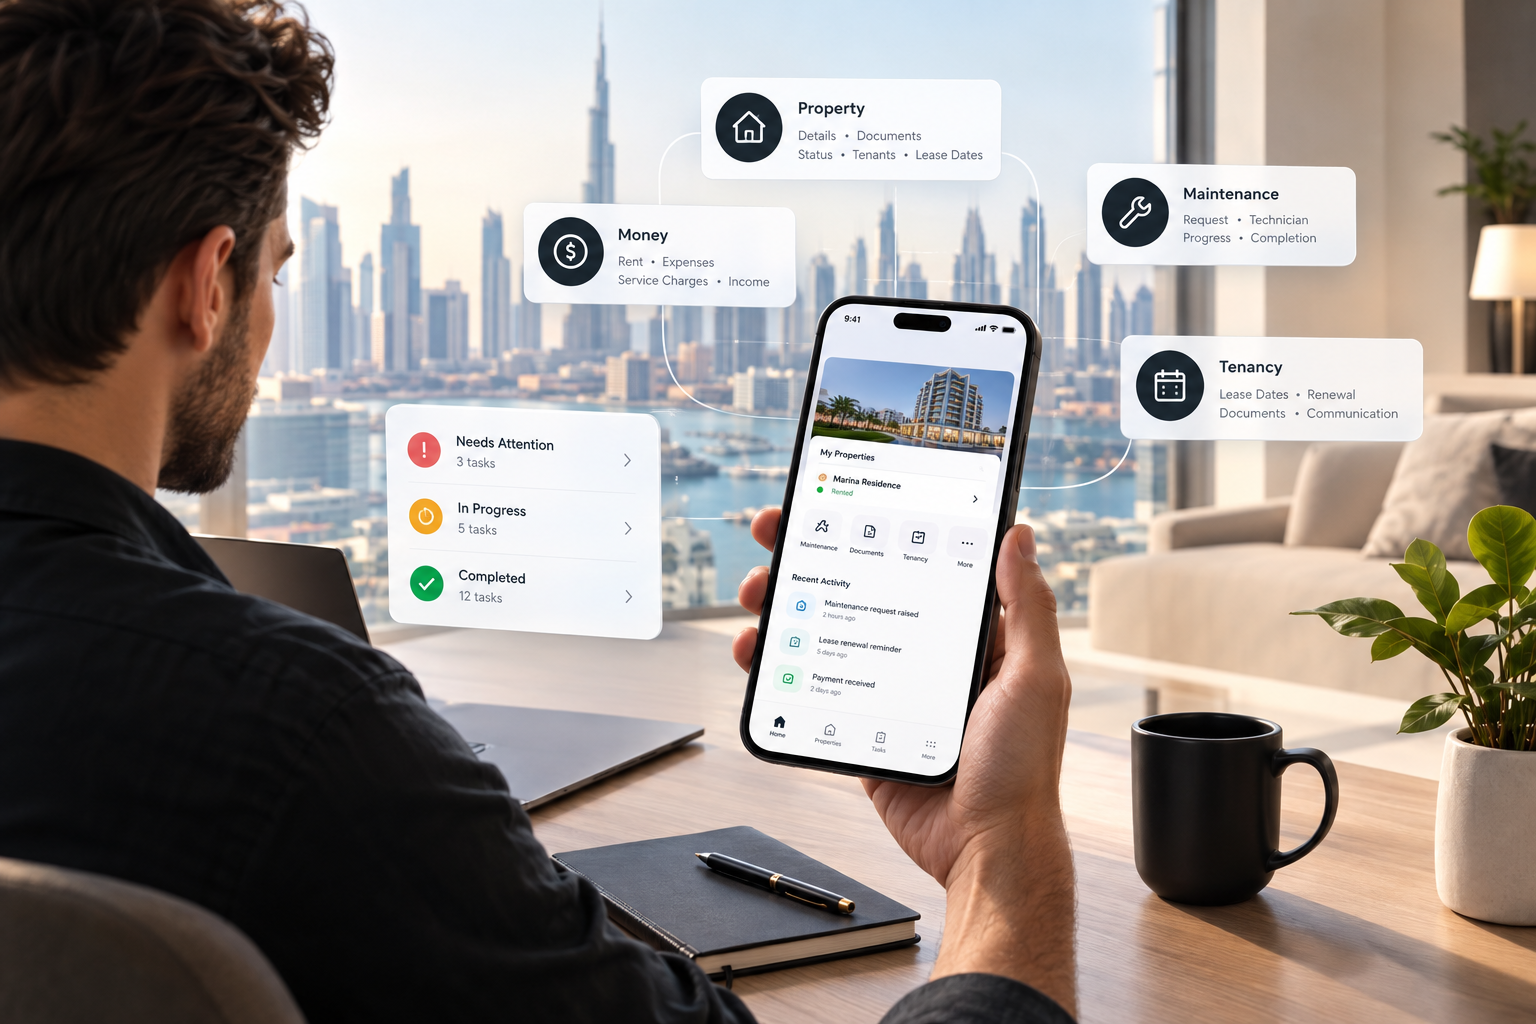
استكشف تطبيق BSO Club لإدارة رحلتك العقارية والتواصل مع الخدمات والمتخصصين المشاركين في احتياجاتك العقارية.


تم نقل إدارة العقارات الاحترافية في دبي إلى مستوى جديد من قبل BSO، مما يوفر لأصحاب العقارات في الإمارات العربية المتحدة فرصًا رائعة.
Download BSO Club now!