ГЛАВНОЕ МЕНЮ
ПОИСК
Услуги

Арендодатели

Арендаторы

Брокеры

Поставщики


Да, при использовании ипотечных кредитов и банковских займов для привлечения средств общая стоимость владения может быть в два раза выше по сравнению с покупкой исключительно за собственные средства. Тем не менее, если ваши сбережения ограничены, финансирование может стать доступным способом приобрести собственное жильё. В конце концов, арендуя квартиру, вы также платите деньги, но это не приближает вас к цели иметь собственное жильё.
В этой статье мы рассмотрим основы ипотеки, чтобы познакомить вас с её особенностями, особенно если вы являетесь экспатом.
Помните, что не только банки могут предоставлять вам деньги в долг. Это также могут делать другие финансовые организации и частные кредиторы. В BSO мы установили прочные отношения с частными кредиторами в Дубае, чтобы предоставлять нашим клиентам расширенную помощь в вопросах кредитования. Такие кредиторы могут не только помочь привлечь средства для инвестирования в недвижимость независимо от вашего кредитного рейтинга, но и предоставить льготные кредиты на строящиеся объекты на привлекательных условиях.
Когда вам необходимо получить ипотеку в Дубае, начните с изучения рынка. Другими словами, вам необходимо найти, проанализировать и сравнить как можно больше предложений. Ниже мы даём краткий обзор некоторых аспектов, связанных с процентными ставками. В Дубае существуют два основных варианта стоимости кредита:
Процентная ставка может быть зафиксирована на один год или дольше. Однако некоторые предложения предусматривают ипотеку с фиксированной ставкой на пять лет. Обратите внимание: чем дольше период фиксации, тем выше процентную ставку может устанавливать кредитор. Например, при фиксации на один год процентная ставка сейчас начинается от 2,7%. В случае пятилетнего фиксированного периода минимальная ставка сейчас составляет 2,99%, но может достигать 3,6% и даже выше.
Как вы понимаете, после окончания установленного периода процентная ставка корректируется в соответствии с текущим рынком. Иными словами, она может оказаться выше первоначальной. Однако существует вероятность, что она будет и ниже.
Что касается переменных процентных ставок, кредитор имеет право изменить их, применяя новую политику в зависимости от состояния рынка и других условий.
Когда вы планируете приобрести недвижимость, вам может потребоваться подтвердить свои намерения внесением депозита, который рассматривается как обеспечение договора или ваш первый взнос. Затем для завершения сделки необходимо выплатить оставшуюся сумму собственными или заёмными средствами.
Если вы оформляете ипотечный кредит, кредитор, скорее всего, предоставит вам не всю сумму, необходимую для оплаты фактической стоимости жилья. Другими словами, вы можете привлечь финансирование только для части продажной цены, хотя эта часть может быть значительной. Поэтому оставшуюся сумму необходимо оплатить из собственных сбережений. Эта сумма называется первоначальным взносом.
Первоначальный взнос важен для кредиторов по двум причинам. Во-первых, он показывает, что ваш интерес к покупке недвижимости реален и подтверждён собственными средствами. Во-вторых, он повышает уверенность кредитора в том, что вы будете стремиться погасить кредит и не потеряете первоначально вложенные средства.
При этом размер первоначального взноса также является параметром, который вам необходимо рассмотреть. Он влияет на сумму, которую вам потребуется привлечь в виде кредита. Чем выше первоначальный взнос, тем меньше сумма кредита. В свою очередь, сумма займа влияет на размер ежемесячного платежа и на то, сможете ли вы его себе позволить. Здесь действует обратная зависимость: чем больше сумма займа, тем выше ежемесячный платёж.
При покупке квартиры или виллы с использованием ипотеки или банковского кредита вы принимаете на себя определённые обязательства на установленный период (до 30 лет и даже дольше). Вы должны ежемесячно выплачивать определённую сумму, постепенно погашая основную сумму долга. Кроме того, необходимо платить кредитору проценты за использование его средств.
Если заёмщик не выполняет свои обязательства вовремя, кредитор может применить штрафные санкции. Если ситуация ухудшается и заёмщик не погашает кредит, кредитор может наложить залоговое обременение на заложенную недвижимость и продать её на публичном аукционе для погашения ипотеки.
Как правило, чтобы получить кредит в ОАЭ в качестве иностранного гражданина, необходимо соответствовать определённым критериям:
Получение ипотеки в Дубае может быть непростым процессом для иностранцев. Другими словами, вы можете столкнуться с многочисленными препятствиями и ограничениями при попытке получить необходимый кредитный рейтинг. Поэтому помощь специалиста по кредитованию может потребоваться для успешного продвижения и завершения сделки.
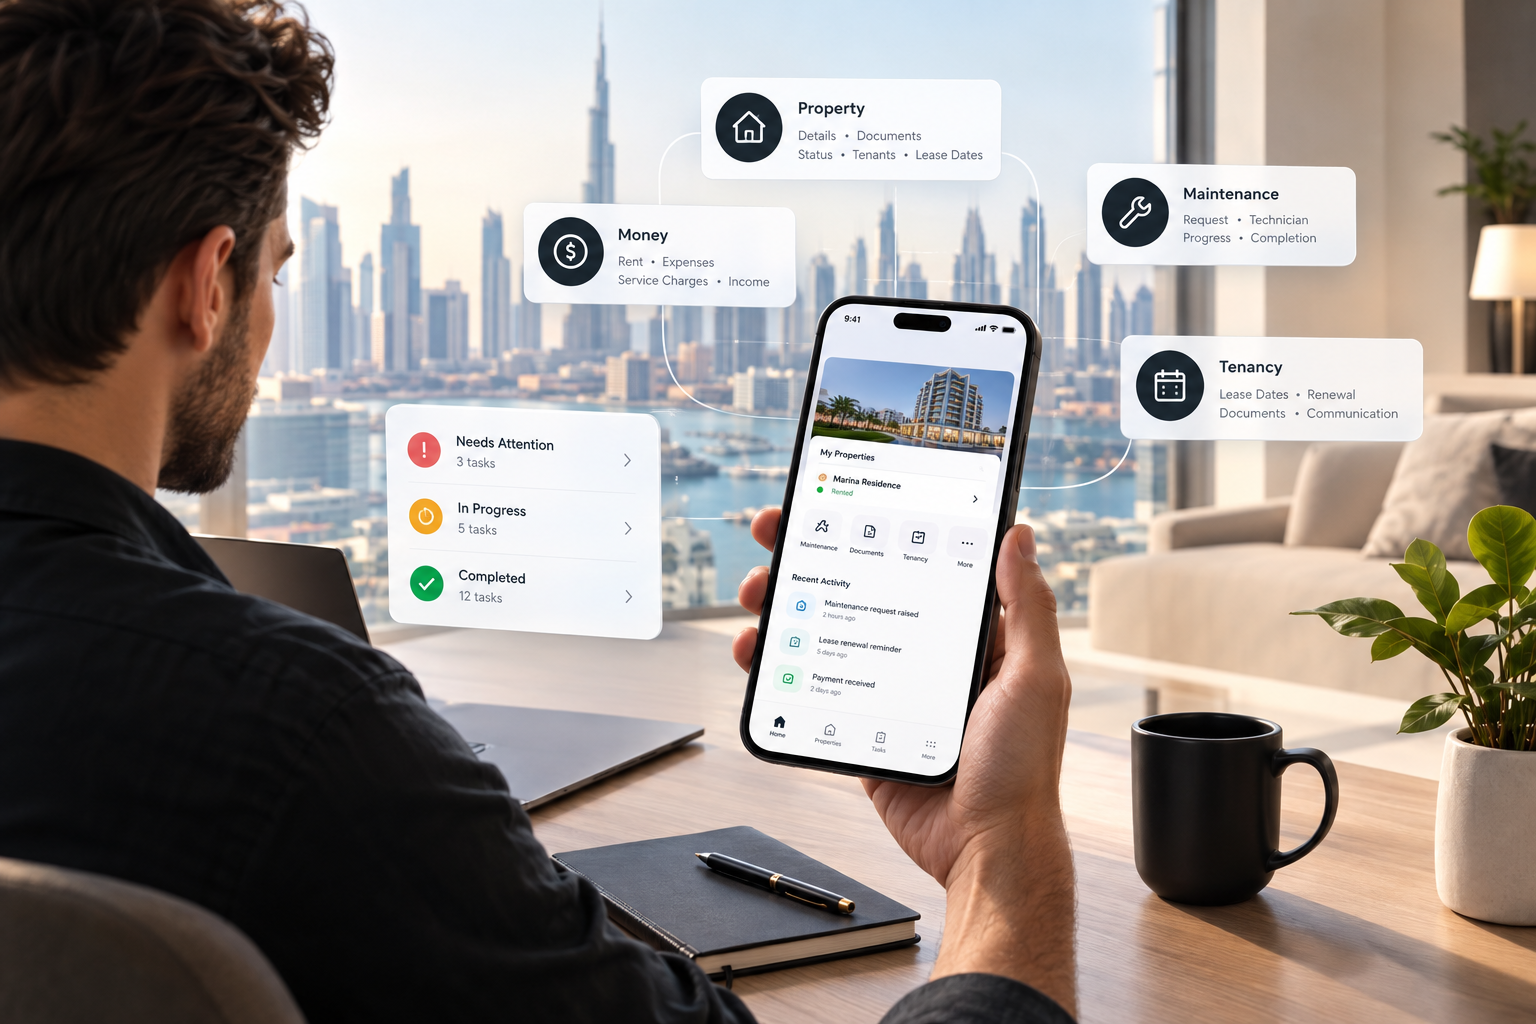
Изучите приложение BSO Club, чтобы управлять своим процессом работы с недвижимостью и взаимодействовать с услугами и специалистами, связанными с вашими потребностями в сфере недвижимости.


BSO задает новые стандарты профессионального управления недвижимостью в Дубае, открывая уникальные возможности для арендодателей в ОАЭ.
Скачивайте BSO Club прямо сейчас!